MENU
  • 業務案内Guide
    • 行政書士
      • これから建設業許可をとるために大切なこと
      • 専任技術者として登録するためには
    • 労働保険事務組合青経会・一人親方事務組合青経会
      • 一人親方事務組合の制度について
        • 一人親方事務組合青経会保険料等について
        • 一人親方事務組合青経会申し込みフォーム
    • 人事労務コンサルタント
    • 社会保険労務士
    • エコステージ認証取得支援
  • 地図Access
  • 連絡先Contact
  • 記事一覧Blog
  • 事務所方針Office policy
  • プライバシーポリシーPrivacy policy
千葉県松戸市の行政書士・社会保険労務士・労働保険事務組合青経会:暮らしを支える、あなたの街の法律家
紺野貴裕事務所・株式会社コンノシステム経営研究所・労働保険事務組合青経会
  • 業務案内Guide
    • 行政書士
      • これから建設業許可をとるために大切なこと
      • 専任技術者として登録するためには
    • 労働保険事務組合青経会・一人親方事務組合青経会
      • 一人親方事務組合の制度について
        • 一人親方事務組合青経会保険料等について
        • 一人親方事務組合青経会申し込みフォーム
    • 人事労務コンサルタント
    • 社会保険労務士
    • エコステージ認証取得支援
  • 地図Access
  • 連絡先Contact
  • 記事一覧Blog
  • 事務所方針Office policy
  • プライバシーポリシーPrivacy policy
紺野貴裕事務所・株式会社コンノシステム経営研究所・労働保険事務組合青経会
  • 業務案内Guide
    • 行政書士
      • これから建設業許可をとるために大切なこと
      • 専任技術者として登録するためには
    • 労働保険事務組合青経会・一人親方事務組合青経会
      • 一人親方事務組合の制度について
        • 一人親方事務組合青経会保険料等について
        • 一人親方事務組合青経会申し込みフォーム
    • 人事労務コンサルタント
    • 社会保険労務士
    • エコステージ認証取得支援
  • 地図Access
  • 連絡先Contact
  • 記事一覧Blog
  • 事務所方針Office policy
  • プライバシーポリシーPrivacy policy

【令和8年10月1日】インボイスの経過措置が70%に|2割特例の終了と、1億円の上限

2026 9/18
広告
建設業
2026-09-18
  1. ホーム
  2. 記事一覧
  3. 建設業
  4. 【令和8年10月1日】インボイスの経過措置が70%に|2割特例の終了と、1億円の上限
のしいか所長

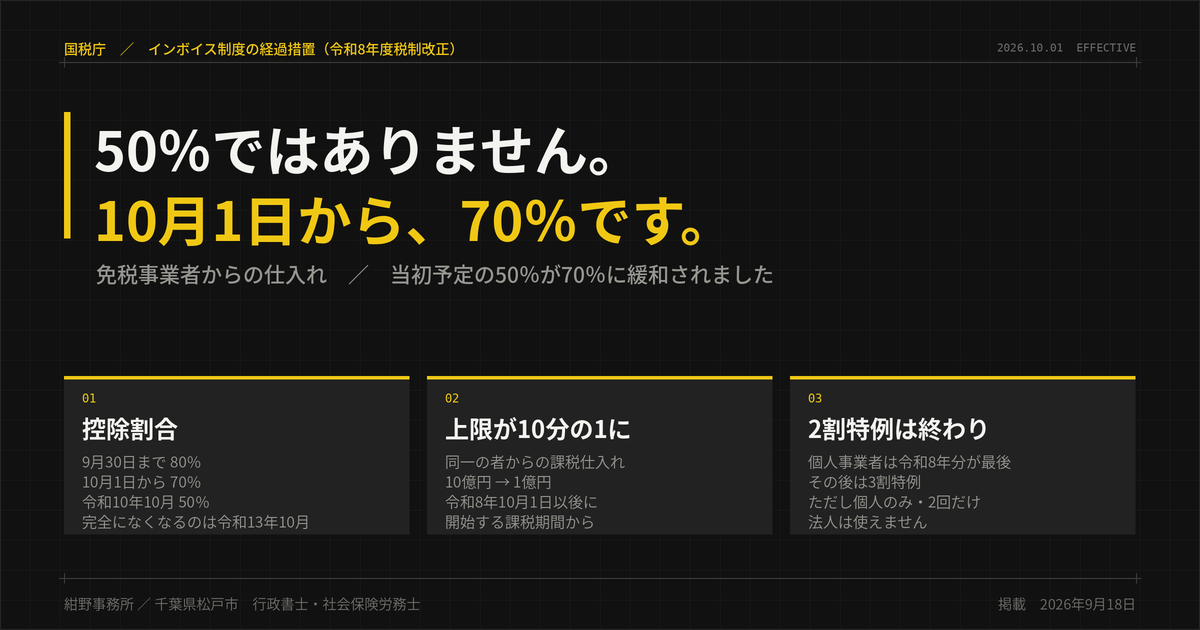
10月1日に、インボイスの経過措置が次の段階へ移ります。免税事業者からの仕入れについて認められてきた控除が、80%から70%になります。

半分になると聞いていたが、違うのかい

のしいか所長

そこが、いちばんお伝えしたいところです。当初の予定では50%でした。ところが令和8年度の税制改正で、70%に緩められました。身構えていらした方には、まずその一段が下がらないとお伝えします。

とはいえ、下がることに変わりはありません。そして同じ10月1日には、厳しくなる改正も一緒に入ります。一人親方や小規模な下請けと取引のある会社にとって、10月1日は区切りの日になります。

はじめにお断りしておきます。消費税の計算や申告は税理士の業務です。この記事では税額の計算には立ち入りません。行政書士・社会保険労務士の立場から、「契約書と請求書をどう直すか」「下請にどう説明するか」という書面と取引条件の側を書きます。税額のご判断は、必ず顧問税理士の先生にご確認ください。

目次

まず、そもそもの話から

インボイス制度では、適格請求書(インボイス)がない仕入れは、消費税の控除ができません。免税事業者はインボイスを出せませんので、免税の一人親方に外注すると、その分は控除できない——これが原則です。

ただし、それでは影響が大きすぎるということで、段階的に減らしていく経過措置が置かれました。その割合が、10月1日に一段下がります。

80%から70%へ ―― ここが本題です

期間控除できる割合
令和5年10月1日〜令和8年9月30日
いまここです
80%
令和8年10月1日〜令和10年9月30日70%
当初の予定は50%でした
令和10年10月1日〜令和12年9月30日50%
令和12年10月1日〜令和13年9月30日30%
令和13年10月1日以降0%(控除できません)

令和8年度の税制改正で、下がり方がなだらかになりました。改正前は令和8年10月に50%、令和11年10月に0%という2段でしたが、70%・50%・30%・0%の4段に組み替えられ、終わりも令和13年10月まで延びています。

「インボイスの経過措置は令和11年で終わり」と覚えていらっしゃる方は、そこを差し替えてください。完全になくなるのは令和13年10月です。まだ7年あります。

同じ日に、厳しくなる改正も入ります

こちらは、あまり知られていません。経過措置には、金額の上限があります。

課税期間上限
令和6年10月1日〜令和8年9月30日10億円
令和8年10月1日以後に開始する課税期間1億円

同一の者からの課税仕入れの合計額がこの額を超えると、超えた部分については経過措置を適用できません。

10億円から1億円へ、10分の1になりました。10億円なら「うちには関係ない」で済みましたが、1億円なら話が違ってきます。特定の免税事業者に大きく発注している会社は、一度、相手先ごとの年間発注額を並べてみてください。

注意していただきたいのは、「令和8年10月1日以後に開始する課税期間」という書き方です。10月1日から直ちに、ではありません。3月決算の法人なら令和9年4月1日から、12月決算なら令和9年1月1日から。控除割合の70%とは、始まる時期が違います。

2割特例が、ここで終わります

免税事業者だった方がインボイスの登録をした場合、納める消費税を売上税額の2割にできるという特例がありました。これが期限を迎えます。

2割特例は、適格請求書発行事業者の令和5年10月1日から令和8年9月30日までの日の属する課税期間において適用することができる

「9月30日までの日の属する課税期間」ですので、9月30日で打ち切りではありません。個人事業者(暦年)なら、令和8年1月1日から12月31日までの課税期間が該当します。つまり令和8年分の申告が最後です。法人は事業年度によりますので、決算月から数えてください。

そのあとは「3割特例」ですが、条件があります

2割特例3割特例
納める額売上税額の2割売上税額の3割
対象個人事業者・法人個人事業者のみ
期間令和8年9月30日の属する課税期間まで令和9年分・令和10年分の2回だけ

法人は3割特例を使えません。ここは見落とされやすいところです。一人親方が法人成りされている場合、令和9年からは原則どおりの計算になります。負担が変わりますので、下請の方から相談を受ける場面が増えます。

10月1日をまたぐ工事は、どちらで見るのか

建設業でいちばん実務的な疑問が、これだと思います。9月に始めて10月に終わった工事は、80%なのか70%なのか。国税庁が、判定の基準を示しています。

取引の種類いつで判定するか
役務の提供
工事・作業の外注など
その約した役務の全部が完了した日
商品の仕入れ
資材など
その引渡しのあった日

請求書の日付でも、支払日でもありません。工事なら完了した日、資材なら引き渡された日です。9月30日までに完了していれば80%、10月1日以降の完了なら70%ということになります。

つまり9月中は、完了日が分かる記録を残しておくことが大事になります。工事完了報告書、作業日報、検査記録。ふだんから作っている書類で足ります。あとから「いつ終わったか」を聞かれても答えられる状態にしておいてください。

建設業に、なぜ強く響くのか

一人親方に免税事業者が多いからです。建設キャリアアップシステムの登録状況を見ると、事業者の登録31.3万社のうち、10.9万社が一人親方です。全体の3分の1を超えます。

外注費の控除が1割減るということは、その分を誰かが負担するということです。元請が飲むのか、単価を下げるのか、話し合うのか。10月1日以降、この話が現場に出てきます。

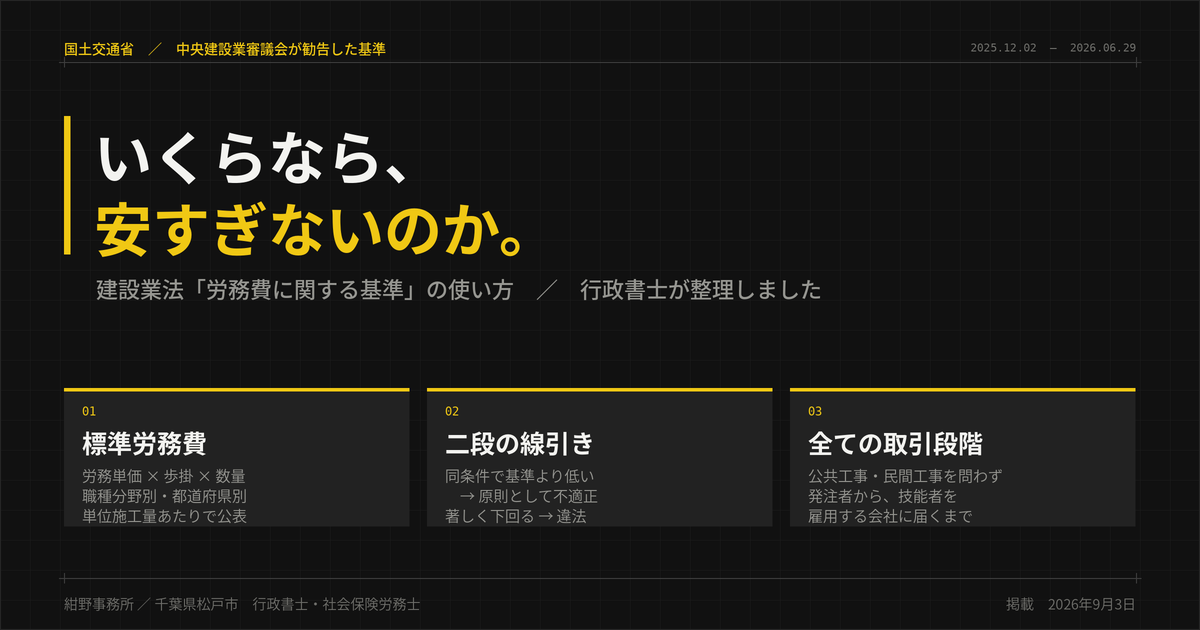
ここで、建設業法の話につながります。令和8年4月から、著しく低い請負代金での契約は監督処分の対象になりました。「インボイスの分だけ下げてくれ」という一方的な減額は、買いたたきと見られるおそれがあります。消費税の話のつもりが、建設業法の話になりかねません。

9月中にやっておきたいこと

  1. 外注先を、登録の有無で仕分ける 登録番号をもらっているか、いないか。一覧にするだけで、影響のある先が見えます
  2. 免税の外注先ごとに、年間の発注額を並べる 1億円の上限に届く先がないかを見ます。届かなければ、この論点は考えなくて済みます
  3. 9月中の工事は、完了日が分かる記録を残す 80%と70%の分かれ目です。いつもの報告書で足ります
  4. 単価を見直すなら、一方的に通知しない 協議の記録を残し、変更は書面で。建設業法の見積・契約のルールに沿って進めてください
  5. 下請の方には、決算月を確かめてから説明する 2割特例の終わりは課税期間で決まります。法人か個人かでも違います

なお、少額特例は続きます。1万円未満の課税仕入れについて帳簿の保存だけで控除を認める措置で、基準期間の課税売上高1億円以下、または特定期間の課税売上高5,000万円以下の事業者が対象。令和11年9月30日までの課税仕入れに使えます。小口の経費まで身構える必要はありません。

10月1日には、ほかにも重なります

この秋の10月1日は、変わるものが多い日です。建設会社にとっては、少なくとも3つが同じ日に来ます。

何がどう変わるか
インボイスの経過措置控除割合が80% → 70%
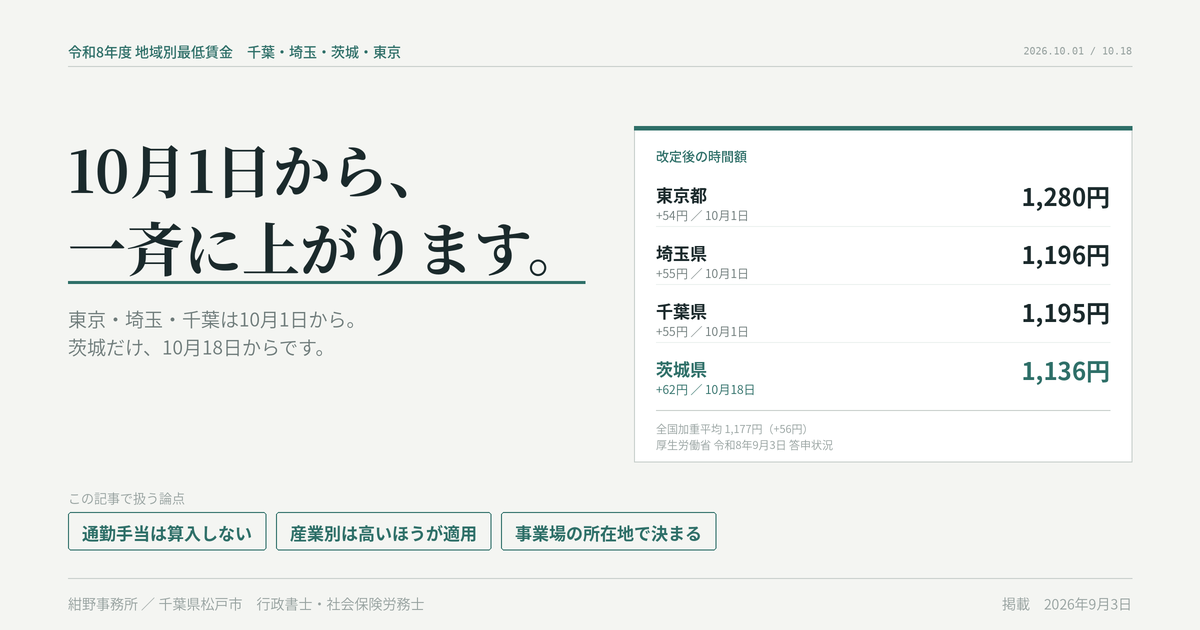
最低賃金千葉県は時間額1,195円に
茨城県だけ10月18日発効です
パート・有期雇用のルール家族手当・夏季冬季休暇の取扱いが変わります

どれも9月中に手当てが要ります。賃金台帳、労働条件通知書、外注先の一覧。別々の話に見えて、点検する書類は同じ引き出しに入っています。一度にご覧になるのが早道です。

50%に下がると思って、単価の話をするつもりだったよ

のしいか所長

そこが、この記事でいちばんお伝えしたかったところです。70%です。下がり幅は1割。そのうえで、上限が1億円に下がったことと、2割特例が終わることを合わせてご覧ください。

のしいか所長

そして税額の計算は、顧問税理士の先生の領分です。私どもがお手伝いできるのは、契約書と請求書、下請への説明、協議の記録——そちらの側になります。

のしいか所長

下請契約書の見直し、見積書・請求書の様式、建設業法にもとづく協議と書面の整え方についてご相談を承っております。松戸市・柏市をはじめ千葉県内、東葛地域を中心にお手伝いしております。どうぞお気軽にご連絡ください。

あわせてお読みください

請負代金と、同じ10月1日の話です。
紺野貴裕事務所・株式会社コンノシ…
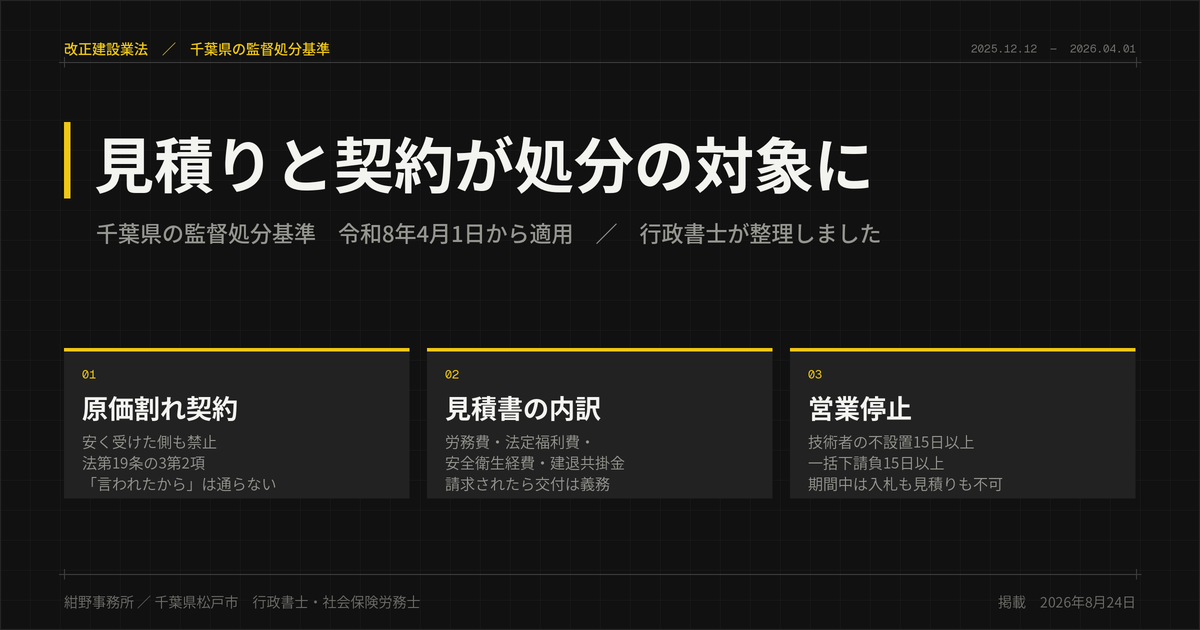
【千葉県】改正建設業法違反が監督処分の対象に|令和8年4月から 千葉県の監督処分の基準が令和8年4月1日から改正され、原価割れ契約や著しく低い見積りが指示処分の対象になりました。改正建設業法の見積書のルールと営業停止の日数を、…
紺野貴裕事務所・株式会社コンノシ…
いくらなら安すぎないのか|建設業法の「労務費に関する基準」の使い方 | 紺野貴裕事務所・株式会社コンノ… 建設業法第34条第2項にもとづく「労務費に関する基準」。標準労務費は労務単価×歩掛×数量で、職種分野別・都道府県別に公表されています。同条件で基準より低ければ不適正…
紺野貴裕事務所・株式会社コンノシ…
【令和8年度】千葉・埼玉・茨城・東京の最低賃金|茨城だけ10月18日 | 紺野貴裕事務所・株式会社コンノシス… 千葉1,195円、埼玉1,196円、東京1,280円。松戸・柏から都内までの差は85円です。事業場ごとの適用、算入しない手当、茨城の10月18日まで整理しました。

参考

国税庁「令和8年度税制改正特集(インボイス制度の見直し)」
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」(免税事業者等からの仕入れに係る経過措置)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/01-15.pdf
国税庁「2割特例の適用ができない課税期間」
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/115.pdf
国税庁「インボイス制度(基礎編)」(令和8年5月)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0023011-048_02.pdf

最終更新日:2026年9月18日 / 本記事は令和8年9月18日時点で国税庁が公表している情報にもとづいています。本記事は制度の概要をご紹介するものであり、個別の税額計算・申告についての助言ではありません。消費税の計算、課税期間の判定、申告の要否については、必ず顧問税理士または所轄の税務署にご確認ください。当事務所は税務相談をお受けしておりません。

ー紺野事務所へのお問い合わせは ー

こちらです

建設業
工務店経営 法改正 見積・契約

この記事が気に入ったら
フォローしてね!

Follow @konnosystem Follow Me
シェアをお願いします!!
  • URLをコピーしました!
  • URLをコピーしました!

コメント

コメントする コメントをキャンセル

最近の投稿
  • 台風25号で被災された事業者の皆様へ|災害救助法24市町村と、いまやっておくこと
  • 【令和8年10月1日】インボイスの経過措置が70%に|2割特例の終了と、1億円の上限
  • 【令和8年9月16日施行】災害廃棄物の省令改正|定期検査の免除と、断れない委託
  • 介護報酬改定2027はどこまで進んだか|夜間対応型の廃止・囲い込み・処遇改善【令和9年度】
  • 【千葉県】介護サービスの指定はどこに出すのか|松戸市・柏市・我孫子市の窓口早見表
アーカイブ
  • 2026年9月
  • 2026年8月
  • 2026年5月
  • 2026年4月
  • 2024年4月
  • 2024年2月
  • 2024年1月
  • 2023年12月
  • 2023年10月
  • 2023年9月
  • 2023年6月
  • 2023年5月
  • 2023年4月
  • 2023年3月
カテゴリー
  • Blog
  • 介護・福祉
  • 労務・人事
  • 土地・建物
  • 幼稚園・こども園
  • 建設業
  • 災害・事業継続
  • 産業廃棄物処理業
紺野 貴裕
所長
紺野貴裕事務所 所長/株式会社コンノシステム経営研究所 取締役。行政書士。全能連認定マスター・マネジメント・コンサルタント(J-MCMC/国際資格CMC)。一般社団法人千葉県能率協会 代表理事。千葉県松戸市を拠点に、建設業許可・経営事項審査・入札参加資格から、人事労務・事業承継まで、中小企業の実務を一貫して支援しています。
J-MCMC

© 紺野貴裕事務所・株式会社コンノシステム経営研究所・労働保険事務組合青経会.

目次