 のしいか所長
見積書の労務費に、国が物差しを作りました。「労務費に関する基準」といいます。

物差しといっても、公共工事の話だろう。うちは民間がほとんどだから、関係ないのでは・・
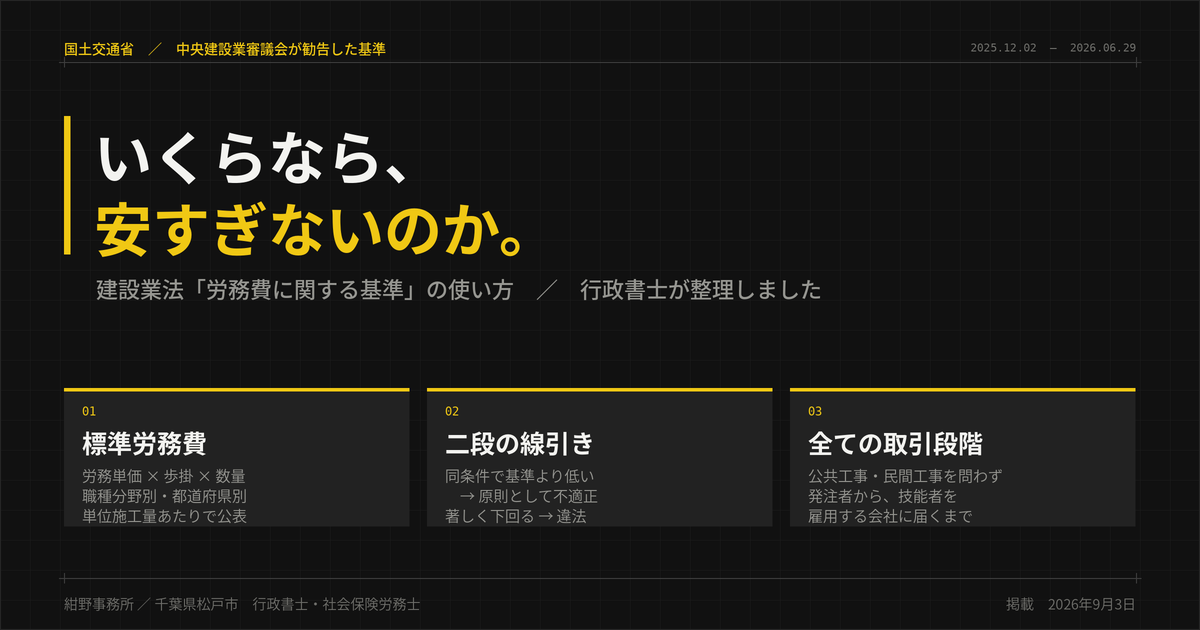
のしいか所長それが、公共工事・民間工事を問わずと書かれています。しかも元請から一次、二次と、技能者を雇っている会社に届くまでのすべての取引段階が対象です。
「原価割れは処分」の、その先の話です
改正建設業法で、著しく低い労務費による見積りと契約が禁じられました。当事務所でも改正建設業法違反が監督処分の対象になる件でお伝えしたとおりです。ただ、あの記事は「安すぎる契約は処分の対象です」というところで終わっていました。
当然、次の疑問が出ます。では、いくらなら安すぎないのか。その答えにあたるのが「労務費に関する基準」です。
標準労務費 ― 三つを掛けるだけです
考え方そのものは、難しくありません。掛け算が三つあるだけです。
公共工事設計労務単価(円/人日・8時間) × 適正な歩掛(人日/単位施工量) × 必要な数量
この三つを掛けたものが標準労務費です。国はこれを、次の形で公表しています。
- 職種分野別に
- 都道府県別に
- トンあたり・平米あたりといった「単位施工量当たり労務費」の形で
のしいか所長ここが肝心なのですが、賃金の基準ではありません。会社が請負代金として受け取るべき「賃金の原資」の基準です。いくら払うかではなく、いくらもらうか。そこを縛る基準です。
基準値は、そのまま貼り付ける数字ではありません
誤解が生まれやすいところですので、基準の原文をそのまま引きます。
基準値は、個別の請負契約にそのまま適用できる値を定める趣旨のものではなく、個別の請負契約においては、具体の作業内容や施工条件等を踏まえ、基本的な考え方に沿って、基準値を補正して労務費を算出すべき
とくに歩掛にご注意ください。基準値に使われている歩掛は、便宜的に国土交通省の直轄工事で用いられている歩掛です。直轄工事は規模が大きい。小さな工事に、そのままの歩掛は当てはまりません。基準もその点を明記し、規模の違いを踏まえて補正するよう求めています。
どこからが「不適正」で、どこからが「違法」か
運用方針が、この線引きをはっきり書いています。二段構えです。
| 見積りの水準 | 評価 |
|---|---|
| 基準と同じ施工条件のもとで、基準より低い | 原則として不適正 |
| 基準を著しく下回る水準 | 違法 |
「著しく下回る」ほうに踏み込むと、法律違反です。受注者が出す側なら建設業法第19条の3、注文者が求める側なら第20条。建設業者には指導・監督が、発注者には勧告・公表が行われます。
元請だけの話ではありません
公共工事・民間工事を問わず、発注者から技能者を雇用する建設業者までの全ての取引段階における建設工事の請負契約
基準が自分で定めた適用範囲です。二次下請、三次下請も対象に入ります。職人さんを雇っている会社に労務費が届くまでの、どの段階でも切り落としてはならない、という建て付けです。
のしいか所長下請の立場の会社にとっては、値切りを断るための後ろ盾ができたということでもあります。国が決めた数字を根拠にできますので。
見積書の書き方も、様式例が出ています
国土交通省が令和8年3月に「建設工事の見積書様式例」と書き方ガイドを公表しました。内訳として示すべき費目は、次の5つです。
- 材料費
- 労務費
- 法定福利費(事業主負担分)
- 建退共掛金
- 安全衛生経費
安全衛生経費は、率で計上するだけでは見積りきれない場合があります。ガイドは個別積上と率計上を組み合わせるやり方も認めています。現場の実態に合わせて構いません。
公共工事では、支払った額まで調べられます
公共工事の側では、労務費ダンピングへの対策が具体的に動いています。
- 入札金額内訳書における労務費等の内訳明示を義務化
- 落札候補者に対する労務費ダンピング調査
- 「支払われるべき労務費」と「実際に支払われた労務費」を比較する試行

今日から着手したい4つのこと
- ポータルサイトで、自社の職種分野と千葉県の基準値を引いてみる
- 直近の見積書を1件取り出し、労務費が独立した行になっているかを見る
- その労務費を基準値と突き合わせ、差があれば施工条件の違いで説明できるかを確かめる
- 説明できない差が残るなら、自社の歩掛を書き出すところから始める
1と2は今日中にできます。3で差が出たとき、それを説明できるかどうかが分かれ目です。基準より低いこと自体が直ちに違法なのではなく、低い理由を施工条件で説明できないことが問題になります。
のしいか所長4の「自社の歩掛」は、一朝一夕にはできません。ただ、これを持っている会社と持っていない会社とで、この先の交渉力は大きく変わります。一つの工種からで構いません。
のしいか所長見積書様式の見直し、基準値との突合せ、下請への説明資料の作成についてご相談を承っております。どうぞお気軽にお声がけください。
参考
最終更新日:2026年9月3日
ー紺野事務所へのお問い合わせは ー
コメント