労働者災害補償保険の待期期間中における休業補償について詳しく説明します。
この記事では、特に労災の待期期間中の公休日について、休業補償を支給する義務、および労災保険法や労働基準法上の対応について詳細に解説します。
目次
労災の待期期間中の公休日について
厚生労働省は、休業(補償)等給付について「休業初日から3日までは待期期間 といい、業務災害の場合は事業主に休業補償を行う義務があります。労災保険としては休業第4日目から支給します」としています。つまり最初の3日間は労災保険からの給付がなく、事業主が労働基準法第76条に基づく休業補償を行うことになります。
休業(補償)等給付の支給要件は、次の3つをすべて満たすことです。
通勤災害では、事業主による休業補償は必要ありません。労働基準法の災害補償の規定は、業務上の負傷・疾病を対象としているためです。
通勤災害の「通勤」とは、就業に関し、次の移動を合理的な経路および方法で行うことをいいます。
それでは、労災の待期期間中に公休日があった場合には、どうなるのでしょうか?
事業主は公休日であっても被災労働者に休業補償を支払う義務があります。
厚生労働省も「会社が休みの日でも休業(補償)等給付をもらえるのですか」という問いに対し、上記の3要件を満たしていれば、勤務日数にかかわらず支給される と回答しています。所定休日であるかどうかは問われません。
支払うべき休業補償の金額
休業補償の金額は、平均賃金の100分の60で、待期期間中の3日分です(労働基準法第76条第1項)。これを上回る額を支払うことも差し支えありません。
休業第4日目からは労災保険から給付されます。内訳は、休業(補償)等給付が給付基礎日額の60%、休業特別支給金が20%で、あわせて80%相当額です。労災保険から給付が行われる場合、使用者は労働基準法上の補償責任を免れます(労働基準法第84条第1項)。
それでは平均賃金の計算はどのようにすれば良いのでしょうか?
平均賃金の計算の仕方
平均賃金とは、算定すべき事由の発生した日以前3か月間にその労働者に対し支払われた賃金の総額を、その期間の総日数で除した金額。
3箇月は暦日による3か月です。(民法第143条) 文言上は算定すべき事由の発生した日も含まれると読めますが、その当日は労務の提供が完全になされず賃金も全部支払われない場合が多いので、当日は含めません。 なお、賃金締切日がある場合は、算定すべき事由の発生した日の直前の賃金締切日が起算日になります(このときは直前の賃金締切日当日を含めます。(民法第140条ただし書き))。
最低保障額 賃金が日給制、時間給制、出来高払制及びその他請負制の場合には、最低保障額があります。 算定期間中にその労働者に対し支払われた賃金の総額を、その期間中に実際に労働した日数で除し た金額の100分の60の金額。
賃金の総額からは、臨時に支払われた賃金と、賞与など3か月を超える期間ごとに支払われる賃金を除きます。また、業務上の負傷・疾病の療養のため休業した期間、産前産後の休業期間、育児休業・介護休業期間、使用者の責めに帰すべき事由による休業期間、試みの使用期間については、その日数と賃金を算定の基礎から控除します(労働基準法第12条)。
パート職や日給月給者であっても、公休日には休業補償が必要になります。
公休日は賃金が発生しないのだから休業補償が必要ない・・ということではありませんので注意が必要です。
休業補償は所得税が非課税です
国税庁は、労働基準法第26条の休業手当 は給与所得として課税されるのに対し、同法第76条の休業補償 は非課税所得としています。就業規則等に基づき法定額を超える付加給付を行った場合も、損害賠償に相当するものとして非課税とされています。名称が似ているため、給与計算の際に混同しやすい部分です。
被災された労働者に説明するとき、あやふやにしてしまうとトラブルの原因になりやすい事項です。
参考
厚生労働省「3-4 1日でも会社を休んだら休業(補償)等給付をもらえるのですか。」
最終更新日:2026年8月20日(用語の修正および厚生労働省の公表内容に基づく記載の補足を行いました)
あわせてお読みください
労働時間や休業の扱いは、どこまでが会社の負担になるのか判断に迷うところです。関連する記事をまとめました。
紺野貴裕事務所・株式会社コンノシ…
朝と夕方のみの勤務の場合の手待ち時間の取り扱いは?|中抜け時間と改善基準告示
朝と夕方のみの勤務で、間の帰宅時間は労働時間になるのか。手待時間と中抜け時間の考え方、契約書の書き方では決まらないという最高裁の判断、送迎バス運転者に適用される…
紺野貴裕事務所・株式会社コンノシ…
死を隠すな!工事現場での死亡事故への対処 | 紺野貴裕事務所・株式会社コンノシステム経営研究所・労働保…
近年、日本を含む多くの国で、建設業界における死亡事故が相次いでいます。死亡事故は事故原因を推測し、責任を取る必要があります。しかし、死亡事故が現実に起こる前に、…
紺野貴裕事務所・株式会社コンノシ…
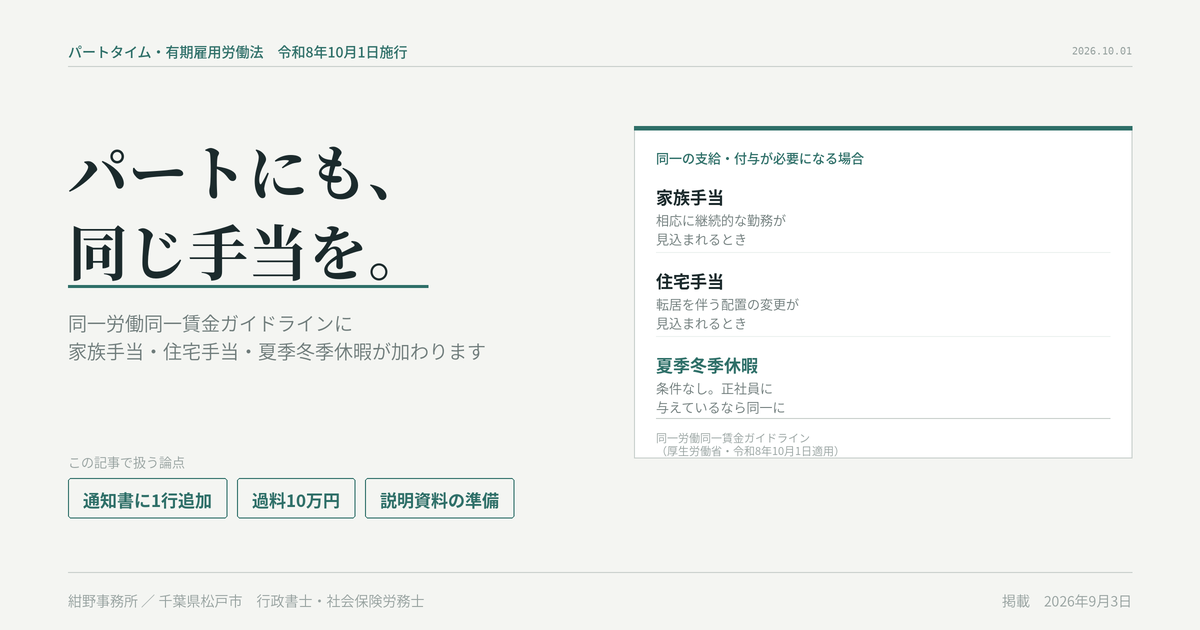
【10月1日施行】パートにも家族手当・夏季冬季休暇が必要になります | 紺野貴裕事務所・株式会社コンノシス…
2026年10月1日施行。労働条件通知書に説明窓口の明示が加わり、違反は10万円以下の過料。家族手当・住宅手当・夏季冬季休暇はパートにも同一の支給が求められます。9月中に…
仕事師通販サイト「仕事の鬼」
¥2,200 (2026/09/30 17:16時点 | 楽天市場調べ)
ポチップ

 のしいか所長




 ポチップ
コメント